


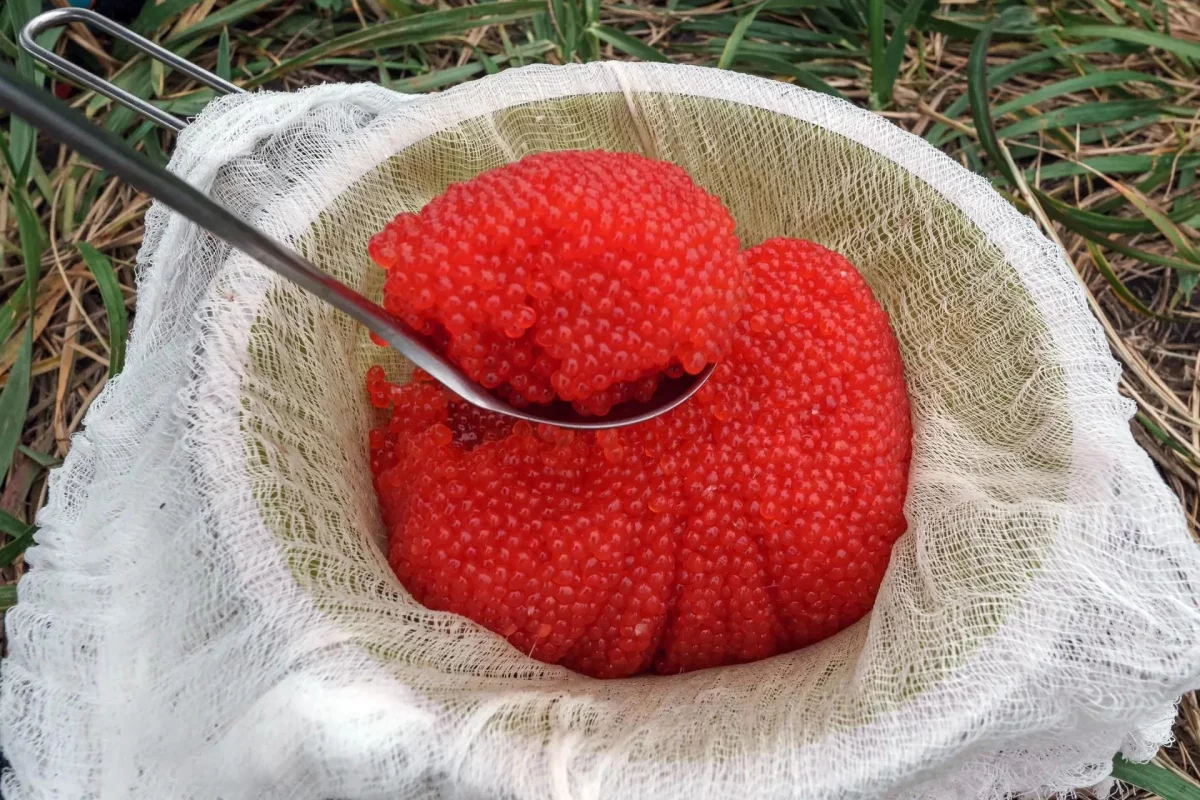


Близость к местам промысла не гарантирует дешёвой красной икры. К 21 сентября в Сахалинской области добыли около 11,5 тысячи тонн лососей — примерно 31% первоначального прогноза на сезон. На фоне слабых уловов президент ВАРПЭ Герман Зверев говорит о возвращении икры к премиальному уровню цен. Что это означает для жителей рыбного региона?
Дорого даже на островах
В середине сентября продавец одного из рынков Южно-Сахалинска Андрей Сухотин описывал ситуацию так: стоимость икры выросла вдвое, а объём предложения сократился. В опубликованном телесюжете фигурировала цена 14 тысяч рублей за килограмм слабосолёной лососевой икры.
При таком ценнике 100 граммов обходятся в 1400 рублей, полкилограмма — в семь тысяч. Даже небольшая покупка к праздничному столу становится заметной статьёй расходов.
За пределами региона тоже фиксируют высокие цены. По данным аналитического центра Рыбного союза на 9 сентября, в специализированной сети, которую объединение использует как ценовой ориентир, икра горбуши нового сезона стоила 18,6 тысячи рублей за килограмм, кеты — 19 тысяч, нерки — 17,2 тысячи. Это показатели конкретной сети, а не общероссийская средняя цена.
Напрямую сравнивать эти предложения с сахалинской развесной икрой нельзя: различаются вид продукта, фасовка, продавцы и даты наблюдения. Но местный пример показывает, что высокая стоимость деликатеса стала проблемой и рядом с местами его производства.
Что стоит за «нормальной» ценой
Президент ВАРПЭ Герман Зверев в интервью «Ведомостям» предложил смотреть на красную икру как на премиальный продукт.
«Красная икра — не продукт повседневного спроса, а премиальный продукт», — заявил он.
По оценке Зверева, экономически оправданная стоимость красной икры может составлять 15–16% цены чёрной, а в пиковые периоды — не более 20%. Представление о её дешевизне он связывает с распространением браконьерской и некачественной продукции с конца 1990-х годов. По его мнению, низкая цена такой икры оборачивалась ущербом для рыбных запасов и устойчивости прибрежных предприятий.
Это позиция представителя отрасли, а не установленный ценовой норматив. Сравнение с чёрной икрой объясняет, какое место Зверев отводит продукту на рынке, но не показывает структуру стоимости конкретной банки. Для этого нужны сведения о закупочной цене, переработке, хранении, доставке и торговой наценке.
Однако один из факторов, ограничивающих предложение, уже очевиден: рыбы в этом сезоне добыли значительно меньше, чем рассчитывали.
Около трети первоначального прогноза
В начале июня Росрыболовство сообщало, что в Сахалинской области ожидают добыть около 37 тысяч тонн тихоокеанских лососей. Общий прогноз для Дальнего Востока составлял 227 тысяч тонн.
По сводке Союза рыболовецких колхозов России, к 21 сентября сахалинский вылов достиг 11 479 тонн. Это примерно 31% первоначально ожидавшегося объёма. На всём Дальнем Востоке к этой дате добыли 97,5 тысячи тонн — около 43% начального прогноза. Эти показатели отражают ход сезона на указанную дату, а не окончательные годовые итоги.
Таким образом, Сахалинская область столкнулась одновременно с собственным слабым промыслом и сокращением предложения в других дальневосточных регионах.
Последствия для икорного рынка могут оказаться существенными. Рыбный союз в прогнозе от 10 сентября оценивал возможное производство красной икры в России в 2026 году не более чем в четыре тысячи тонн против примерно 12 тысяч годом ранее. В основе расчёта — фактический ход путины и средний выход икры около 4% от объёма добычи дальневосточных лососей.
Если прогноз оправдается, продукции нового сезона будет существенно меньше. Но сокращение выпуска втрое не означает автоматического трёхкратного роста стоимости: на цену влияют переходящие запасы, ассортимент и готовность покупателей платить.
Почему близость к промыслу не спасает
Покупателю в рыбном регионе трудно принять дорогую икру: продукт добывают рядом, а его стоимость всё равно остаётся высокой. Но короткая доставка может уменьшить лишь часть расходов. Она не компенсирует нехватку самого сырья.
Для предприятий слабый сезон тоже не становится выгодным только потому, что икра дорожает. При меньшем объёме продаж более высокая отпускная цена не обязательно обеспечит прежнюю выручку. При этом магазинный ценник не равен сумме, которую получает рыбопромышленник.
Недолов затрагивает и другие звенья островной экономики. От объёмов добычи зависят загрузка переработки, перевозки и сезонная занятость. Именно поэтому участники Координационного совета рыбохозяйственных ассоциаций Дальнего Востока выразили тревогу за будущее прибрежных посёлков и предложили оценить последствия слабой путины для всей цепочки — от промысла до прилавка.
Получается сложная для обеих сторон ситуация: покупатель сталкивается с дорогим продуктом, а производитель — с недостаточным объёмом продукции. По одной розничной цене нельзя определить, кто и сколько заработал на неудачном сезоне.
Что будет к праздникам
Сокращение предложения создаёт предпосылки для сохранения высоких цен. Но их дальнейшее движение зависит и от спроса. В Рыбном союзе связывают его с реакцией покупателей на новую стоимость в период праздничных закупок.
Если люди сохранят привычные объёмы покупок при меньшем предложении, это может подтолкнуть цены вверх. Если начнут брать икру реже или меньшими порциями, возможности дальнейшего подорожания будут ограничены. Пока это возможные сценарии, а не прогноз конкретного декабрьского ценника.
Для сахалинцев, важно, насколько доступной она будет и даже остановка роста цен не обязательно вернёт привычные покупки: рынок может прийти к равновесию за счёт того, что на праздничном столе деликатеса станет меньше.
Подписывайтесь на АиФ в  MAX |
